很多车主第一次托运汽车时,会把注意力都放在运费上,却忽略了真正决定“出了事能不能兜住”的保险环节。等到交车时发现车门多了一道划痕、轮毂有磕碰,才临时翻合同,往往已经错过了最佳取证时间。这篇文章不讲虚的,只从个人车主的角度,把汽车托运保险里的保额、免赔、拍照取证和理赔流程一次说清楚。你可以把它当成一份托运前的避坑检查表。
一、先分清:你买的到底是什么保险
汽车托运涉及的保险,和日常车险不是一回事。日常车险保的是“开车上路时发生的事故”,而托运保险保的是“车辆在装车、运输、卸车过程中发生的损坏”。判断一份托运保险是否够用,首先要看它属于哪种保障形态。
常见的有两类:一类是运输企业为自己的责任投保的责任险,另一类是专门针对单次托运的运输险。对车主来说,更直接的是看合同里写明的“单车最高赔付金额”和“单车免赔额”。如果合同上只写“全程投保”却没有写清赔付标准,就要多问一句:这辆车如果发生全损,最多能赔多少?
还要注意一个容易混淆的地方:有些报价里包含了基础保险,有些则需要额外购买。运车行在服务中会把基础运输险包含在标准方案内,并在下单前向车主说明对应的保额与免赔规则。车主不需要自己到处找保险公司,但需要看清楚这些规则是否覆盖车辆的实际价值。
二、保额怎么看:不是越高越好,关键是覆盖你的车价
保额就是车辆在运输过程中发生损失时,保险公司最高愿意赔付的金额。它不等于运费,也不等于车辆新车指导价,而是运输委托时双方确认的车辆价值。
判断保额是否够用的方法很简单:问自己一个问题——如果这辆车在托运中发生重大损伤甚至全损,这个保额能不能让你重新买到一辆同等车况的车?如果是开了五六年的家用车,保额按当前二手车市场价估算即可;如果是刚提的新车或高价值新能源车,就要确认保额是否按购车发票金额或双方约定价值来定。
以一般家用轿车为例,不少线路的基础保额会覆盖常见车价区间,但具体到不同车型、车龄和运输距离,保额会有差异。车主可以这样计算:先查一下自己车辆近期的二手车评估价或发票价,再对比托运合同中的单车保额。如果发现保额明显低于车辆实际价值,应该主动提出追加。追加保费通常按保额的一定比例计算,几十万元车价的保费参考区间可能在百元上下浮动,最终以实际报价为准。
这里要避免一个误区:不是所有损伤都会按保额全额赔。轻微剐蹭、后视镜损坏等,通常走的是定损后的小额赔付,真正考验保额的是翻车、起火、严重碰撞这类极端情况。因此,保额的意义在于兜住“最坏的结果”,而不是让每道小划痕都赔出高价。
三、免赔额:小字里最容易忽略的成本
免赔额,通俗地说就是“保险公司不赔、需要你自己承担的那部分”。比如合同约定免赔额为500元,定损金额为2000元,那么实际到手的赔款可能是1500元,另外500元由车主自行承担。不同运输方案免赔额不同,有的可能是几百元,有的可能为零。
免赔额对车主的影响,主要体现在小额损伤上。如果只是轮毂轻微擦伤,定损只有300元,而免赔额是500元,那么这笔损失很可能拿不到赔付,需要自己承担。因此,在对比托运方案时,不能只看总价,还要看免赔额是多少。
怎么判断免赔额是否合理?一个实用的标准:免赔额最好不要高于你愿意自行承担的小额损失上限。比如你觉得500元以内的轻微伤可以接受,那500元免赔问题不大;但如果你希望几乎零自付,就需要选择免赔额更低或可附加“零免赔”的方案。零免赔通常意味着保费会略高一些,适合新车、豪车或者对外观要求高的车主。
需要特别提醒的是,免赔额往往写在合同附件或保险条款里,字体可能不大。车主在签字前,务必确认两个数字:单车保额、单车免赔额。这两个数字一个管“最多赔多少”,一个管“最少自己扛多少”,缺一不可。
四、拍照取证:决定你能不能顺利理赔的关键一步
在所有理赔环节中,拍照取证是最容易被忽略,但也最能保护车主权益的一步。很多纠纷不是因为保险不赔,而是因为车主拿不出交车前的车况证据。保险公司的逻辑很简单:你说是运输中损坏的,怎么证明不是交车前就有的?
因此,交车给承运方之前,必须做一套完整的车况记录。建议按以下顺序拍摄:
- 全车外观:前后左右四个角各拍一张,站在距离车辆约两到三米的位置,拍全车身和背景。
- 易损部位特写:四个轮毂、前后保险杠、车门下沿、后视镜、车顶边缘,这些是装卸过程中最容易碰到的地方。
- 已有损伤:如果车辆本来就有划痕、凹陷、漆面老化,一定要近距离拍清楚,最好在照片上能看到时间和位置信息。
- 仪表盘里程:拍下当前里程数,收车时核对,防止运输期间被私自使用。
- 车内物品:托运前清空车内贵重物品,并拍摄后备箱和座舱,确认没有遗留易损坏物品。
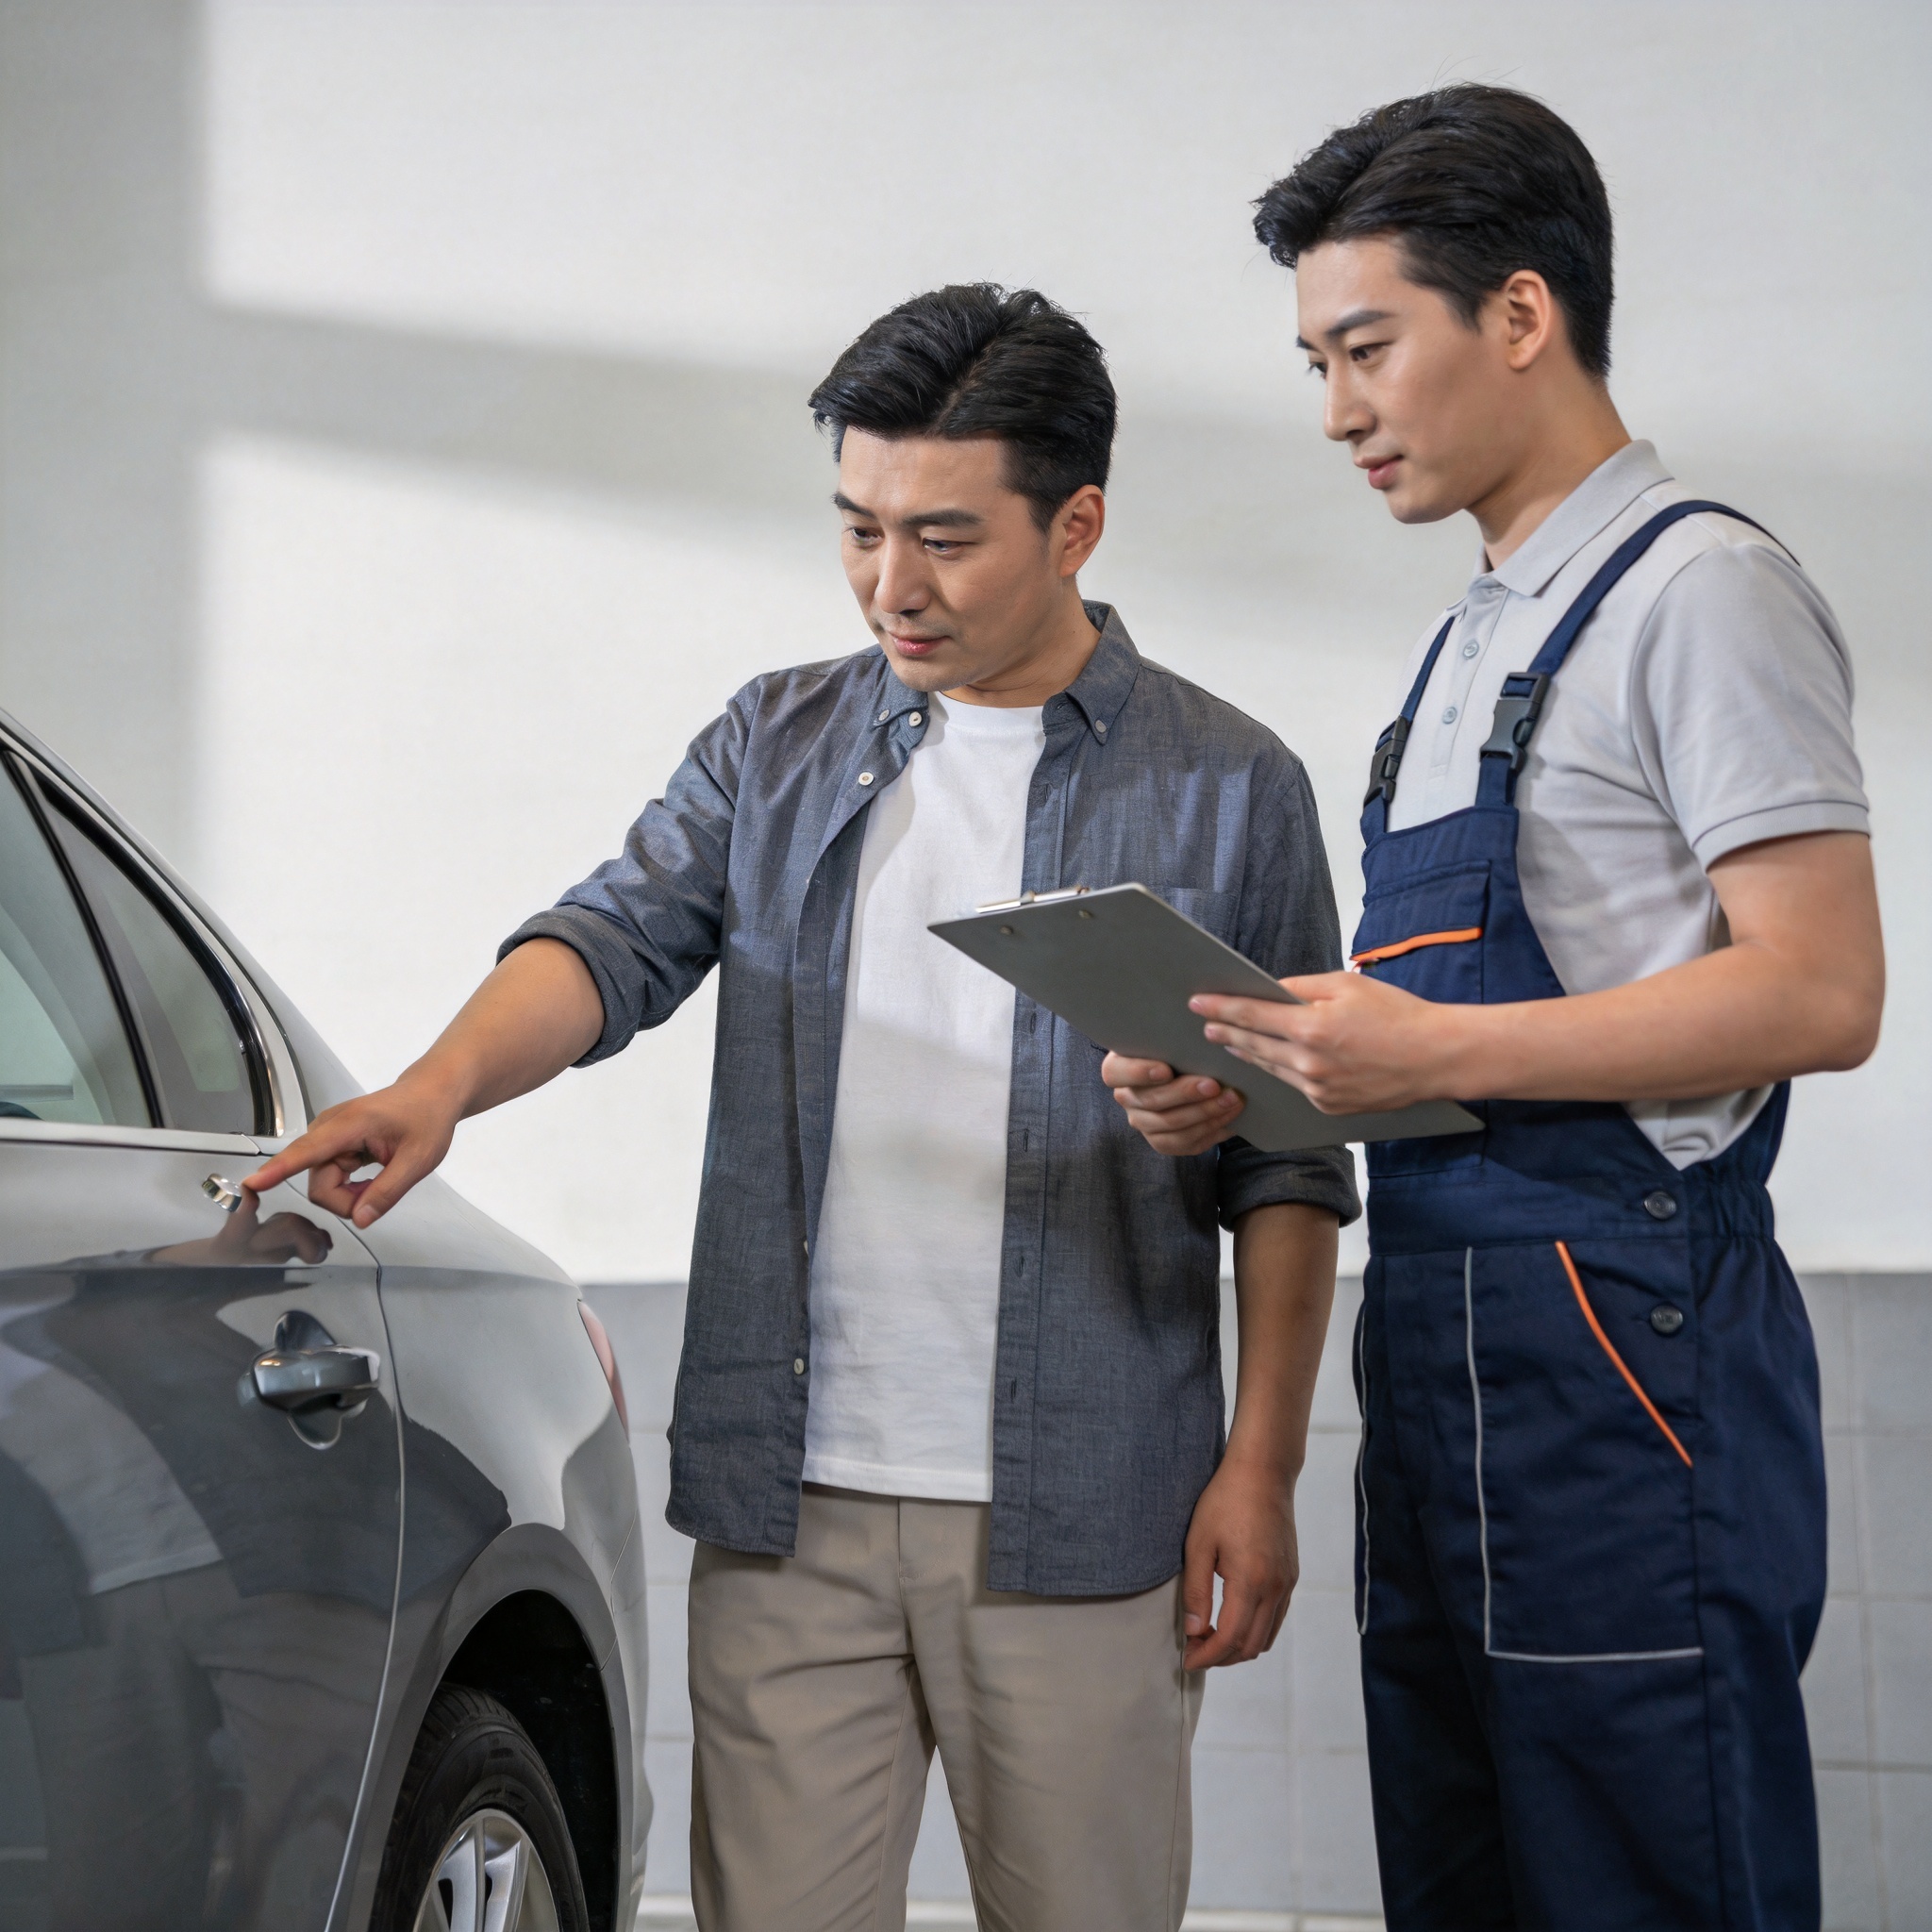
运车行的服务人员在交车时会和车主一起核对车辆外观,并出具车况交接单。车主不要因为赶时间就草草签字,务必对照照片逐项确认。如果发现车身上有未记录的旧伤,要当场提出并补充拍照。收车时同样不要急着开走,最好在车辆还未离开卸车点前,围绕车辆检查一圈。发现新损伤,第一时间拍照,并当场联系服务方登记。
拍照的关键不是拍得好看,而是拍得完整、有时间、能对应。现在手机拍摄的照片默认带有时间信息,只需打开定位或时间水印功能,就能形成有效证据链。
五、理赔流程:从发现损伤到拿到赔款
如果不幸在收车时发现车辆受损,不要慌张,按照固定流程处理,能大大提高理赔效率。
第一步:当场确认并记录
发现损伤后,先不要移动车辆位置,立即拍摄多角度照片和视频,保留现场环境。同时找到司机或现场服务人员,在交接单上注明损伤位置和情况。如果对方拒绝签字,也要保留沟通记录,并联系托运平台客服介入。
第二步:报案并提交材料
通常需要在约定时间内向承运方或保险公司报案。材料一般包括:运输合同、车况交接单、交车前后对比照片、车辆行驶证、车主身份证和银行卡信息。如果是新车,还可能需要购车发票或车辆价值证明。
第三步:定损核赔
保险公司会安排定损,确定维修项目和金额。车主可以到正规维修厂或4S店评估维修费用,并与定损员沟通。小面积擦伤可能直接按修复费用核定;涉及结构件或重大损伤时,可能需要二次定损。
第四步:维修并提供发票
定损确认后,车主可进行维修,保留维修清单和发票。赔款金额一般按实际维修费用与定损金额中较低者计算,再扣除免赔额(如有)。到账时间各地不同,通常在材料齐全后的数个工作日内完成。
整个过程中,最需要注意的是“不要先维修再报案”。如果车主自行把车修好了,再去找保险,很可能因为无法还原损失情况而影响赔付。所以顺序一定是:先拍照、先报案、先定损,再维修。
六、托运前行动清单:让保险真正“够用”
把前面讲的内容浓缩成一份清单,建议车主在下单前逐项核对:
- 确认合同中有明确单车辆保额,且不低于车辆当前合理价值。
- 确认免赔额是多少,能否接受小额自付;不能接受则选择低免赔或零免赔方案。
- 确认基础保险是否包含在运费中,还是需要额外支付;含保险的方案更省心。
- 托运前拍摄全车、特写、里程表、车内物品四组照片,并保留带时间的原图。
- 交车时与工作人员共同核对车况,在交接单上签字前逐项确认。
- 收车时先检查后签字,发现损伤当场拍照、登记、报案,不自行开走维修。
汽车托运的保险不是“买得越贵越安心”,而是买得明白才安心。清楚保额能兜底多少、免赔要自担多少、取证要拍到什么程度、理赔要走哪几步,就能避免绝大多数扯皮和损失。
运车行在服务个人车主时,会在交车环节协助进行车况记录与交接确认,并针对不同车型提供含基础运输险的托运方案。如果你不确定自己车辆该选多少保额、免赔是否合理,可以先联系运车行客服,把车型、车价、起讫城市和托运时间说清楚,让顾问帮你做一次保险覆盖判断。全国客服电话:400-879-0958。
联系客服
如需咨询报价或托运方案,可拨打全国客服电话 400-879-0958,或扫码添加运车行客服微信: